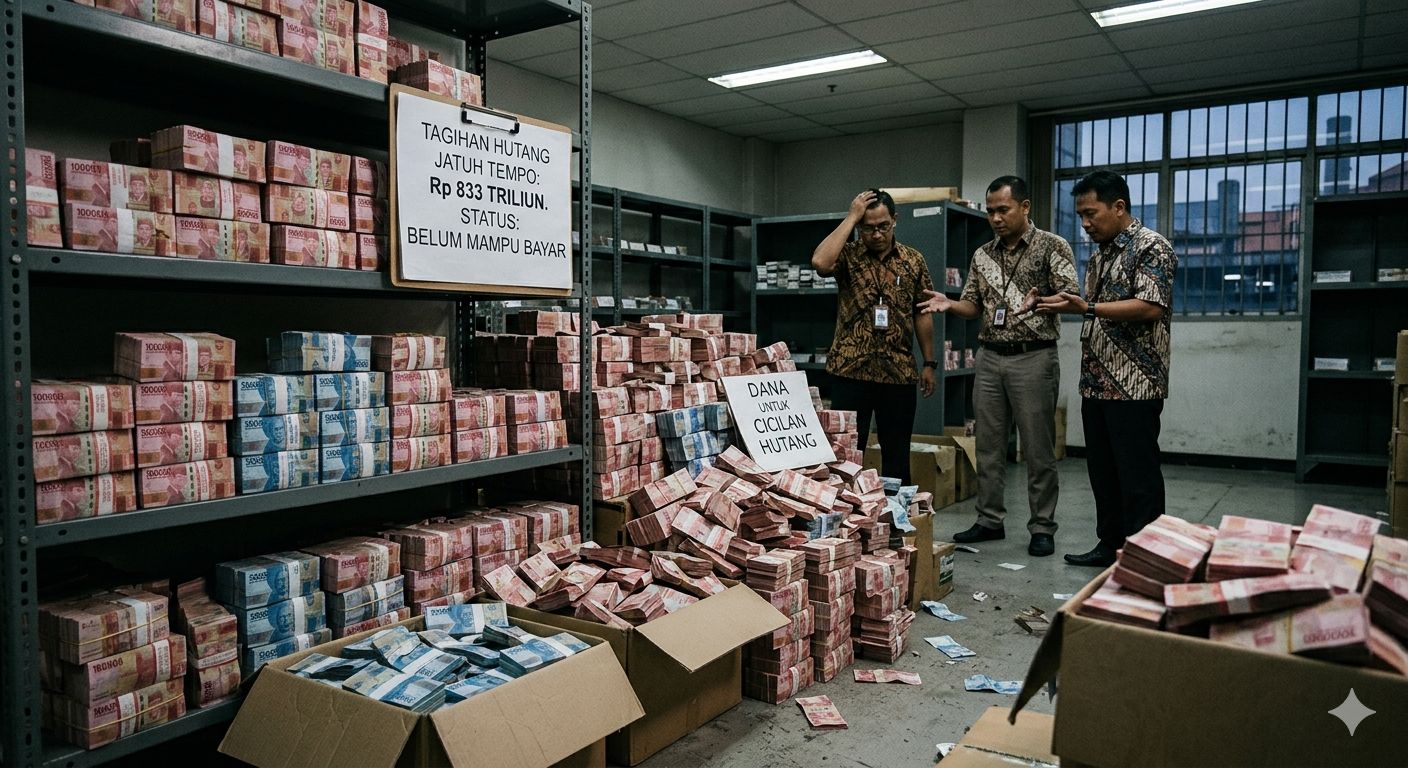
Jeumpa Media | Jakarta –Pemerintah Indonesia kini berdiri di depan jurang tekanan fiskal yang kian nyata. Tahun 2026 diproyeksikan menjadi momen paling berat dalam sejarah pembayaran utang satu dekade terakhir, dengan kewajiban jatuh tempo menembus Rp 833,96 triliun—angka yang bukan sekadar besar, tapi mencerminkan akumulasi risiko yang lama dipendam.
Laporan terbaru dari Strategic and Economic Action Institution menyebut kondisi ini sebagai “tembok utang” (debt wall), sebuah fase ketika beban pembayaran menumpuk dalam satu waktu dan menciptakan tekanan likuiditas ekstrem.
Dibandingkan tahun sebelumnya yang sudah tinggi di Rp 800,33 triliun, lonjakan ini menandai puncak siklus yang sulit dihindari dalam periode 2025–2036.
Masalahnya, tekanan ini bukan kejutan. Ia adalah warisan kebijakan masa lalu terutama ekspansi utang besar-besaran dan skema burden sharing dengan Bank Indonesia saat pandemi COVID-19.
Kini, ketika era likuiditas murah berakhir, pemerintah tak lagi punya bantalan empuk dari bank sentral dan harus sepenuhnya tunduk pada mekanisme pasar.
Di sinilah risiko membesar. Untuk menutup kewajiban, pemerintah terpaksa melakukan refinancing dalam skala masif. Namun di tengah suku bunga global yang tinggi dan pasar yang semakin gelisah, utang baru berpotensi jauh lebih mahal.
Artinya, lubang lama ditutup dengan biaya yang lebih dalam sebuah strategi yang efektif di jangka pendek, tapi berpotensi menjadi beban struktural di masa depan.
Langkah antisipasi seperti front-loading lewat penerbitan global bond US$ 2,7 miliar di awal 2026 memang memberi ruang napas sementara. Tapi harga yang dibayar tidak kecil.
Imbal hasil obligasi tenor 30 tahun yang menyentuh sekitar 5,50% menjadi sinyal jelas: investor menuntut premi risiko lebih tinggi. Stabilitas hari ini, tampaknya, dibeli dengan bunga mahal yang akan ditanggung dalam jangka panjang.
Narasi optimisme pertumbuhan ekonomi 5,1% pun terasa ambigu. Di satu sisi, ekonomi tumbuh. Di sisi lain, defisit melebar dan rasio utang meningkat. Ini memunculkan pertanyaan yang lebih mendasar: apakah pertumbuhan tersebut benar-benar sehat, atau sekadar hasil dorongan utang (debt-driven growth) yang rapuh?
Lebih mengkhawatirkan lagi, cadangan devisa mulai tergerus di awal tahun, indikasi bahwa upaya menjaga stabilitas rupiah mulai memakan bantalan eksternal. Dalam situasi beban utang luar negeri yang terus meningkat, sinyal ini tidak bisa dianggap sepele.
Singkatnya, Indonesia bukan hanya menghadapi angka utang yang besar, tetapi juga konsekuensi kebijakan masa lalu yang kini jatuh tempo bersamaan.
“Tembok utang” bukan sekadar istilah dramatis, ia adalah peringatan bahwa ruang fiskal semakin sempit, sementara pilihan kebijakan kian mahal.(*)